
Цены на зерно: что делать?
Опубликовано в № 11/2026
30 сентября в Москве состоялась конференция «Агроинвестор: PRO растениеводство», на которой главной темой стала ситуация с ценами на зерно в России.
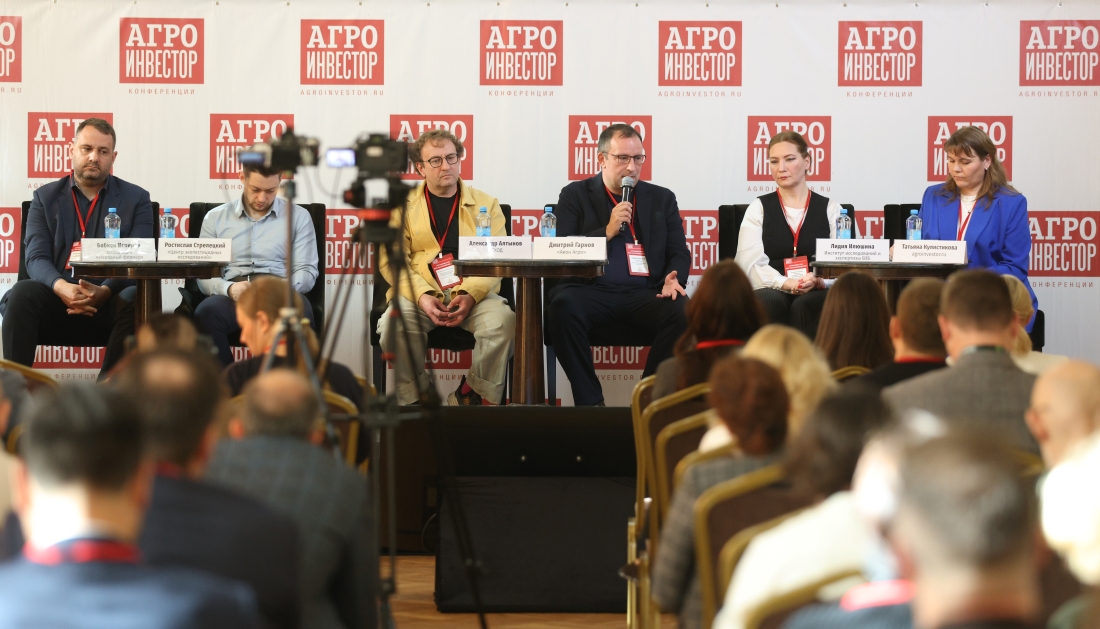
Спикеры конференции
«ОТКАТИЛИСЬ» НА 8 ЛЕТ
«В связи с сильно усложнившимся экспортом зерна через порты Азово-Черноморского бассейна мы имеем низкие цены на внутреннем рынке», – заявил генеральный директор аналитической компании «ПроЗерно» Владимир Петриченко.
В. Петриченко
По его оценке, внутренние цены на пшеницу в конце сентября уже упали до уровня 2018 года, но могут снизиться и до значений 2013 - 2014 годов. Согласно мониторингу «ПроЗерно», на 25 сентября средняя цена пшеницы четвертого класса (с НДС и при условии отгрузки со склада продавца) составила 8625 руб/т, что на 5 тыс. руб. меньше, чем на ту же дату 2025 года. За июль, август и сентябрь 2026 года Россия поставила на экспорт 8,5 млн т зерна, тогда как в прошлом году за этот же период было отгружено 14 млн т за границу. 54 % экспорта зерна в сентябре (без учета железнодорожного экспорта) ушло через порты в Балтийском море – в Усть-Луге, Высоцке, Санкт-Петербурге и Калининграде; 29 % – порты Волги и Каспия; 15 % – глубоководные порты в Черном море и только 2 % пришлось на «малую воду» Азово-Донского бассейна.
По словам аналитика, озимый сев в этом году будет меньше, чем в прошлом, на 1 млн га. Однако надеяться на рост потребления зерна на внутреннем рынке не стоит – в стране сокращается поголовье птицы и свиней.
«Пессимистичный сценарий экспорта российского зерна в сезоне-2026 - 2027 – 39 млн т. В него не включены традиционные объемы отгрузок из Азово-Черноморского бассейна. Оптимистичный – 45 млн т при экспортном потенциале 50 млн т и урожае 134 - 135 млн т (без учета новых регионов). Переходящие запасы зерна составят от 28 до 35 млн т», – рассказал В. Петриченко.
«ИНВЕСТИЦИИ ОСТАВИМ НА БУДУЩЕЕ»
Взглядом на ситуацию поделился представитель крупного агробизнеса Дмитрий Гарнов – заместитель генерального директора ГК «Аэон Агро», входящей в топ-20 землевладельцев в стране.
Д. Гарнов
«Сезон-2026 для нас прошел нормально. Урожай собрали хороший, дизельным топливом себя обеспечили – спасибо Минсельхозу РФ и его региональным представительствам – они реально помогли.
Однако как развиваться при таких низких ценах на зерно – непонятно. Площади под зерновыми мы уже много лет планомерно сокращаем и дошли до предела: когда-то сеяли 50 тыс. га, а в этом году – всего 20 тыс. га. Хранить зерно долго в ожидании приемлемой цены не можем, во-первых, потому что в основном держим его в зерновых рукавах, во-вторых, все равно нужно продавать, чтобы погашать кредиты. Посевы масличных и бобовых мы увеличим, но настолько, насколько позволяют агротехнологические правила.
Уже много лет говорят о ценовых «ножницах» на рынке – когда себестоимость производства растет, а цена реализации падает. Однако в нынешней ситуации следует говорить о коллапсе рынка: из 60 млн т экспорта зерна 40 млн т шли через Азовское и Черное моря. Куда теперь они пойдут? Допустим, 10 млн т отправят через порты Балтийского моря, 3 млн т – через Иран и столько же через Казахстан. Это означает, что к нашим традиционным переходящим остаткам зерна в межсезонье (порядка 15 млн т) добавятся еще от 28 до 35 млн т зерна. Следовательно, хороших цен на зерновые ни в этом сезоне, ни в следующем ждать не придется.
Запасы зерна
28 - 35 млн т |
|
переходящие запасы в сезоне-2026 - 2027 |
Сейчас звучат идеи, что нужно развивать зерновую инфраструктуру на Севере. Представим гипотетическое строительство зернового терминала в Мурманске: минимум два года проектирования и два - три года строительства. Дай бог, конфликт за это время закончится, и тогда зачем нам нужен будет этот терминал? Так что пока мы всей душой надеемся, что во второй половине нынешнего сельскохозяйственного года сильные мира сего оговорятся и разблокируют экспорт в Азово-Черноморском бассейне, и российские сельхозпроизводители закончат его чуть менее печально. А пока ни о каких инвестициях говорить не приходится – оставим эту тему на будущее!»
ОКНО ВОЗМОЖНОСТЕЙ
Заместитель председателя Ассоциации «Народный фермер» Бабкен Испирян, напротив, видит в кризисе с зерном возможность для дальнейшей трансформации агробизнеса – ухода его с экспортных «рельсов» в сторону глубокой переработки и ориентации на собственный рынок.
Б. Испирян
«В текущей кризисной ситуации закупки техники у малых хозяйств сократились до минимума, выросли затраты на ремонт. От кредитов фермеры почти отказались. Конечно, жить стало непросто: несколько лет придется не покупать технику, минимизировать применение удобрений и ХСЗР. Однако выжить малому бизнесу будет, как ни странно, проще, ведь у небольших хозяйств нет огромной надстройки в виде управляющей компании и, следовательно, расходов на нее.
Если кризис продлится еще несколько лет, полагаю, что появится больше малых предприятий, в том числе на месте крупных агрохолдингов, а устоявшие из них займутся переработкой. Похожие трансформации сельхозсобственности уже не раз происходили в истории. Так, американские и европейские холдинги в 1930 – 1940 годах разделились на фермерские хозяйства – очень маленькие для возможностей сегодняшней техники (прим. ред.: средняя величина сельхозпредприятия в США – 180 га, в ЕС – 17,8 га).
В «нулевые» Россия очень быстро перешла от импорта продовольствия к экспорту. Одним «побочным эффектом» этой трансформации стала экспортная пошлина на вывоз зерна. Ее вводили как временное решение в помощь вертикально интегрированным агропредприятиям, которым нужно было кормить животных недорогим фуражным зерном, а следовательно, его цена на внутреннем рынке должна была быть невысокой. Впоследствии оказалось, что пошлины приносят деньги в бюджет, и их сохранили (прим. ред.: в конце сентября правительство приостановило действие экспортных пошлин на зерновые до конца 2026 года).
Еще одним «побочным эффектом» стала структура российского экспорта, состоящего в основном из зерна, которое довольно тяжело перевозить. Не случайно ведь львиная доля экспорта легла на ЮФО, в большей степени на Кубань и Ростовскую область, где идеальные климатические условия и одновременно самый простой способ доставки. Сегодня зерно там стоит 5 - 6 руб/кг, и все говорят о катастрофе. Но земледельцы Сибири к таким ценам уже привыкли за несколько лет. Сельское хозяйство там продолжает жить и развиваться. Или, например, мы много слышим о засухе на Кубани, но почти ничего о засухе в Алтайском крае, где сельхозбизнес живет по-другому – он не ждет, что придут и его спасут.
Большинство стран-импортеров российского зерна рано или поздно осознают, что нужно самим обеспечивать внутреннее потребление, как это сделали в России в начале «нулевых». По такому пути уже пошли Турция и Египет. Нужно ли им будет российское зерно?
Мы, между тем, могли бы вложиться в строительство производственных мощностей по глубокой переработке пшеницы, которых очень не хватает. На эти цели потратить 1 млн т зерна – на первый взгляд, не так много, но это треть от размера запланированной государством зерновой интервенции. К тому же она ситуацию не спасет: даже если государство выкупит у аграриев все 30 млн т зерна, оно ведь останется и будет «давить» на рынок.
Текущий кризис – повод задуматься о том, не пришло ли время в очередной раз структурно перестроить отечественное производство зерна. Ведь вопрос не в том, окупит ли себя гипотетический порт в Мурманске, а сколько и какой именно зернопродукции будет нужно рынку через 5, 10, 15 лет. И будет ли тогда кому-то еще нужно дешевое российское зерно…»
Записал Альгирдас РУЙБИС
Фото «Агроинвестора»
Переходите по ссылке и читайте эксклюзивное интервью Д. Гарнова «Полю Августа»
Перепечатка и копирование материалов на электронные ресурсы только с письменного разрешения редакции и с указанием первоисточника.
